Domain unterrichtskonzept.de kaufen?
Wir ziehen mit dem Projekt
unterrichtskonzept.de um.
Sind Sie am Kauf der Domain
unterrichtskonzept.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterrichtskonzept.de kaufen?
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Chauvin Arnoux 01NC5003 Didaktik-Koffer 1 St.Dieses Schulungsgerät ist für die gefahrenfreie Simulation eines Netzes und dreiphasiger Lasten unentbehrlich. Durch Simulation von Messungen wird die Verwendung der Schalter für die Leistungs- und Fehleranalyse in Netzen erlernt: • Spannung (Netz ±15%), • Strom (1, 2, 5, 10, 20 A ±10%), • Phasenverschiebung des Stroms (30°, 45°, 60° ±5° induktiv oder kapazitativ), • Oberwellengehalt für Strom und Spannung (Netzanteil, 15 %, 25 % und variabel), usw. Mit dem Gerät kann im Industriebereich eine gefahrlose Schulung zur Bedienung erfolgen. Das heißt, es ist Elektrotechnikern und Elektronikern in der Ausbildung, Handwerkern, Installateuren, Wartungstechnikern, Elektroingenieuren usw. von Nutzen. Das Gerät wird in einem vollständigen, robusten und tragbaren Koffer geliefert, es wird über das 230 V-Netz versorgt (Schutzkontakt-Stecker) und ist multifunktional: • Warnleuchte bei anliegender Spannung; • Einzelzuschaltung von Phasen; • Eingangsfilter und träge Sicherungen. Das Gerät erfüllt IEC 61010 300 V CAT II.8272,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux P01145901 C.A 6710 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 6710 kann in der Ausbildung für das normgerechte Messen an elektrischen Anlagen verwendet werden. Die internationalen Normen IEC 60364, NF C 15-100, VDE 100, IEE 16th, ÖVE EN-1, CEI 64-8, NIN/NIV, RBT MIE usw. machen genau einzuhaltende Vorgaben, um sicherzustellen, dass eine elektrische Anlage korrekt arbeitet und bei ihrer Bedienung keine Gefahren bestehen. Die Simulation ermöglicht das vollständige und korrekte Verständnis elektrischer Anlagen (verschiedene Erdungsschemata, Messung aller elektrischen Größen, Installationsfehler). Dieser Koffer ist zweifellos das effizienteste und sicherste Hilfsmittel, um sowohl auszubildende Elektriker als auch Handwerker, Installateure, Wartungstechniker und Ingenieure im Hinblick auf die Anwendung in der Praxis zu schulen. Auch bei der Einweisung in die Verwendung verschiedenster Messgeräte ist dieser Koffer von äußerst großem Nutzen. Mit dem Koffer C.A 6710 können TT-, TN- und IT-Netze mit Neutralleiter simuliert und Erdungs-, Schleifen- (Phase/Erde und Phase/Neutralleiter), Isolations- und Widerstandmessungen sowie Durchgangsprüfungen vorgenommen werden. Er umfasst verschiedene FI-Schutzschalter, um Fehlerströme, Unterbrechungen der Phase, der Erdung oder des Neutralleiters und die Vertauschung von Phase und Erdungs- oder Neutralleiter zu prüfen.5163,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
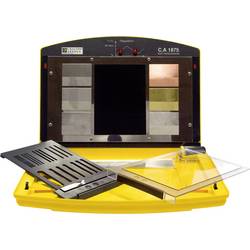
Chauvin Arnoux P01651620 C.A 1875 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 1875 wurde speziell für die Ausbildung entwickelt. Er besteht aus einer aufheizbaren Wärmeplatte, mehreren Oberflächenplatten aus verschiedenen Materialien und Abschirmungen, die mit Magneten vor dem Koffer befestigt werden können. Ziel ist es, die häufigsten Fehlerquellen bei Messungen mit Wärmebildkameras aufzuzeigen: • Einfluss des Emissionsgrads der Oberfläche • Einfluss der Positionierung • Reflexions- und Transmissionseinflüsse • Räumliche Auflösung Eine Anleitung mit Praxisbeispielen und den entsprechenden theoretischen Erläuterungen ist im Lieferumfang enthalten.1686,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **


Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
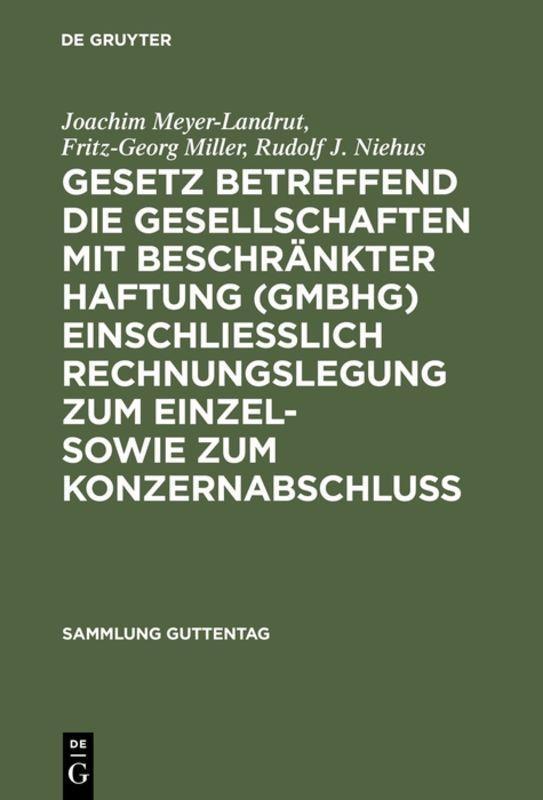
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux 01NC5003 Didaktik-Koffer 1St.Dieses Schulungsgerät ist für die gefahrenfreie Simulation eines Netzes und dreiphasiger Lasten unentbehrlich. Durch Simulation von Messungen wird die Verwendung der Schalter für die Leistungs- und Fehleranalyse in Netzen erlernt: . Spannung (Netz ±15%), . Strom (1, 2, 5, 10, 20 A ±10%), . Phasenverschiebung des Stroms (30°, 45°, 60° ±5° induktiv oder kapazitativ), . Oberwellengehalt für Strom und Spannung (Netzanteil, 15 %, 25 % und variabel), usw. Mit dem Gerät kann im Industriebereich eine gefahrlose Schulung zur Bedienung erfolgen. Das heißt, es ist Elektrotechnikern und Elektronikern in der Ausbildung, Handwerkern, Installateuren, Wartungstechnikern, Elektroingenieuren usw. von Nutzen. Das Gerät wird in einem vollständigen, robusten und tragbaren Koffer geliefert, es wird über das 230 V-Netz versorgt (Schutzkontakt-Stecker) und ist multifunktional: . Warnleuchte bei anliegender Spannung . Einzelzuschaltung von Phasen . Eingangsfilter und träge Sicherungen. Das Gerät erfüllt IEC 61010 300 V CAT II.8272,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux 01NC5003 Didaktik-Koffer 1 St.Dieses Schulungsgerät ist für die gefahrenfreie Simulation eines Netzes und dreiphasiger Lasten unentbehrlich. Durch Simulation von Messungen wird die Verwendung der Schalter für die Leistungs- und Fehleranalyse in Netzen erlernt: • Spannung (Netz ±15%), • Strom (1, 2, 5, 10, 20 A ±10%), • Phasenverschiebung des Stroms (30°, 45°, 60° ±5° induktiv oder kapazitativ), • Oberwellengehalt für Strom und Spannung (Netzanteil, 15 %, 25 % und variabel), usw. Mit dem Gerät kann im Industriebereich eine gefahrlose Schulung zur Bedienung erfolgen. Das heißt, es ist Elektrotechnikern und Elektronikern in der Ausbildung, Handwerkern, Installateuren, Wartungstechnikern, Elektroingenieuren usw. von Nutzen. Das Gerät wird in einem vollständigen, robusten und tragbaren Koffer geliefert, es wird über das 230 V-Netz versorgt (Schutzkontakt-Stecker) und ist multifunktional: • Warnleuchte bei anliegender Spannung; • Einzelzuschaltung von Phasen; • Eingangsfilter und träge Sicherungen. Das Gerät erfüllt IEC 61010 300 V CAT II.8272,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Chauvin Arnoux P01145901 C.A 6710 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 6710 kann in der Ausbildung für das normgerechte Messen an elektrischen Anlagen verwendet werden. Die internationalen Normen IEC 60364, NF C 15-100, VDE 100, IEE 16th, ÖVE EN-1, CEI 64-8, NIN/NIV, RBT MIE usw. machen genau einzuhaltende Vorgaben, um sicherzustellen, dass eine elektrische Anlage korrekt arbeitet und bei ihrer Bedienung keine Gefahren bestehen. Die Simulation ermöglicht das vollständige und korrekte Verständnis elektrischer Anlagen (verschiedene Erdungsschemata, Messung aller elektrischen Größen, Installationsfehler). Dieser Koffer ist zweifellos das effizienteste und sicherste Hilfsmittel, um sowohl auszubildende Elektriker als auch Handwerker, Installateure, Wartungstechniker und Ingenieure im Hinblick auf die Anwendung in der Praxis zu schulen. Auch bei der Einweisung in die Verwendung verschiedenster Messgeräte ist dieser Koffer von äußerst großem Nutzen. Mit dem Koffer C.A 6710 können TT-, TN- und IT-Netze mit Neutralleiter simuliert und Erdungs-, Schleifen- (Phase/Erde und Phase/Neutralleiter), Isolations- und Widerstandmessungen sowie Durchgangsprüfungen vorgenommen werden. Er umfasst verschiedene FI-Schutzschalter, um Fehlerströme, Unterbrechungen der Phase, der Erdung oder des Neutralleiters und die Vertauschung von Phase und Erdungs- oder Neutralleiter zu prüfen.5163,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chauvin Arnoux P01651620 C.A 1875 Didaktik-Koffer 1 St.Der Didaktik-Koffer C.A 1875 wurde speziell für die Ausbildung entwickelt. Er besteht aus einer aufheizbaren Wärmeplatte, mehreren Oberflächenplatten aus verschiedenen Materialien und Abschirmungen, die mit Magneten vor dem Koffer befestigt werden können. Ziel ist es, die häufigsten Fehlerquellen bei Messungen mit Wärmebildkameras aufzuzeigen: • Einfluss des Emissionsgrads der Oberfläche • Einfluss der Positionierung • Reflexions- und Transmissionseinflüsse • Räumliche Auflösung Eine Anleitung mit Praxisbeispielen und den entsprechenden theoretischen Erläuterungen ist im Lieferumfang enthalten.1686,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heyd, Reinhard: Internationale RechnungslegungInternationale Rechnungslegung , Das Buch bietet einen umfassenden Überblick über die IFRS Rechnungslegung. Es konzentriert sich hierbei auf die für die Praxis relevanten Themen. Aufgrund der strukturierten, anwendungsbezogenen und verständlichen Darstellung, die von einer Vielzahl an erläuternden Beispielen begleitet wird, ermöglicht das Buch einen schnellen Zugang zu dieser komplexen Materie. So werden neben den konzeptionellen Grundlagen auch praktische Probleme und Besonderheiten ebenso dargestellt wie die Auswirkungen der jeweiligen IFRS Regelungen auf Bilanzpolitik und Bilanzanalyse. Das Buch wendet sich sowohl an Studierende der Betriebswirtschaftslehre mit dem Studienschwerpunkt International Accounting wie auch an Fach- und Führungskräfte aus den Rechnungswesenabteilungen von Unternehmen und Konzernen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20200713, Produktform: Kartoniert, Titel der Reihe: UTB basics#4431#, Autoren: Heyd, Reinhard~Zorn, Daniel, Seitenzahl/Blattzahl: 391, Keyword: Anhang; Anlage; Anschaffungskosten; BWL; Betriebswirtschaftslehre; Bewertung; Bilanz; Bilanzanalyse; Bilanzpolitik; Buchung; Eigenkapital; Eigenkapitalspiegel; Einzelkosten; Financial Instruments; Finanzinstrumente; Gemeinkosten; Haftungsmasse; IFRS; International Financial Reporting Standards; Jahresabschluss; Konsolidierung; Konsolidierungsfragen; Lagebericht; Leasing; Lehrbuch; RHB; Rechnungslegung; Sachanlagen; US-GAAP; Verpflichtungen; Vertriebskosten; Vorratsvermögen; Vorräte, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Lucius + Lucius, Co-Verlag: Lucius + Lucius, Länge: 213, Breite: 149, Höhe: 30, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 131849436,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.